
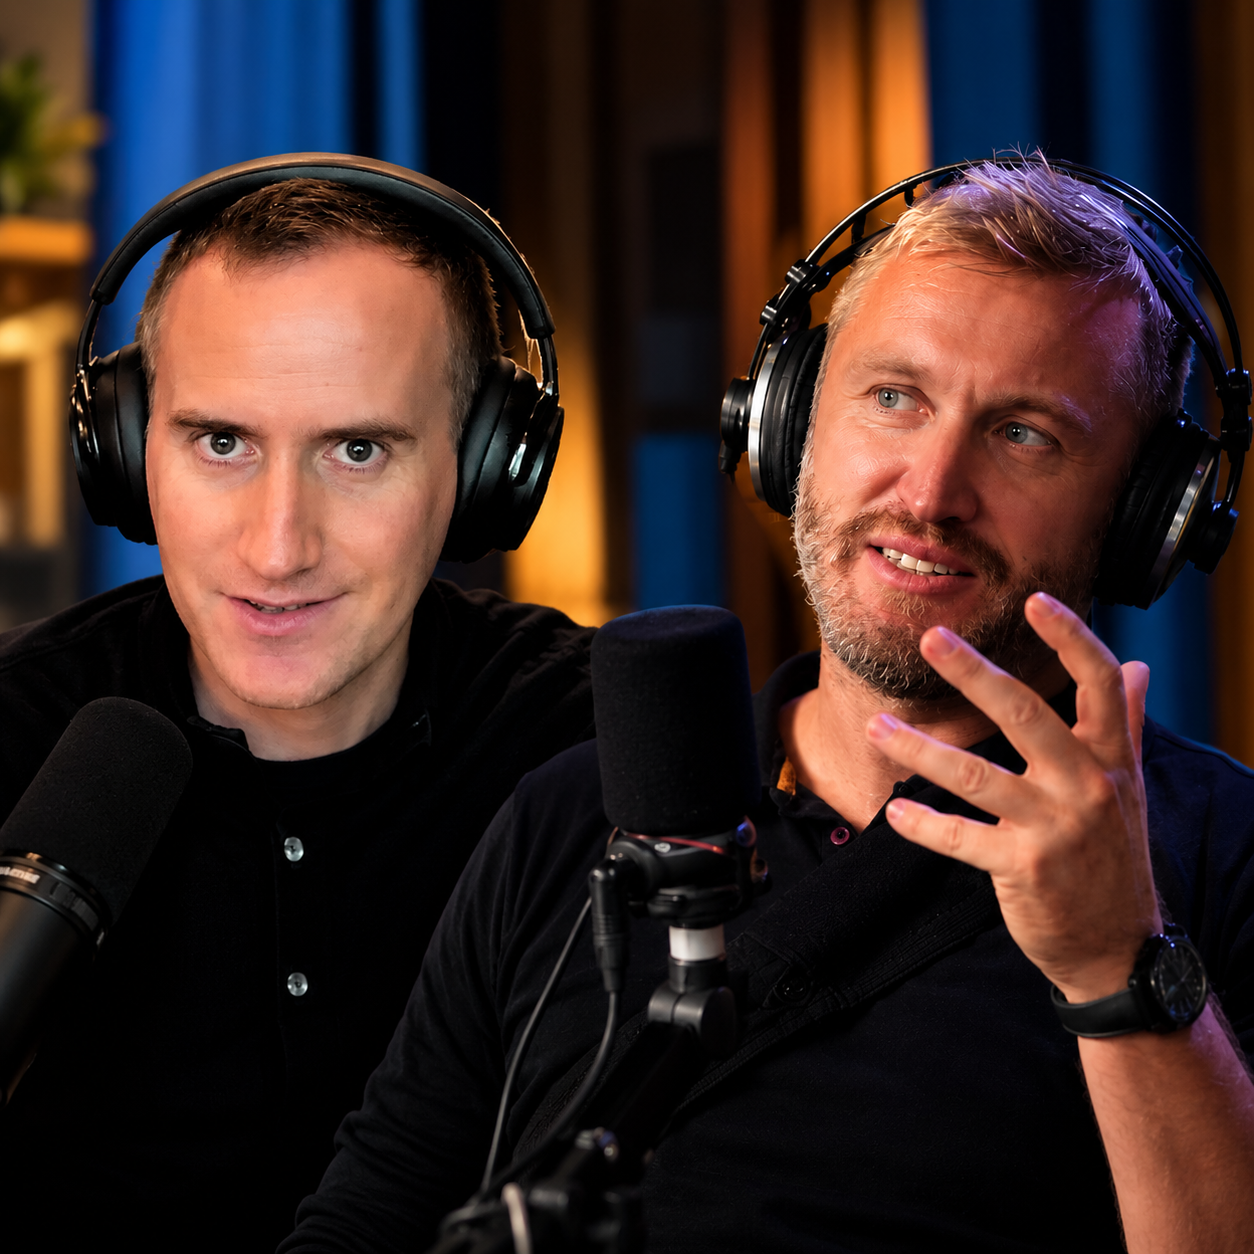
Denis Avdić: Morgan Housel, hvala, da ste se nam pridružili. Nekaj vam moram povedati: 19. oktobra prvič prihajate v Slovenijo, več kot 70 odstotkov vstopnic za dogodek v Hali Tivoli pa je že prodanih.
Morgan Housel: Super. Res se veselim. V Sloveniji še nikoli nisem bil, videti je čudovita in mislim, da bo zelo zabavno.
Torej Slovence denar očitno zelo zanima ali pa jih zelo skrbi. Ne vemo še, kaj od tega.
Verjetno kar oboje. Mislim, da bi lahko tako opisali tudi večino Američanov. Denar jih zelo zanima in hkrati zelo skrbi. To je pri denarju precej pogost občutek.
Denis Avdić & Marja Milič predstavljata
Psihologija denarja z avtorjem uspešnice Morganom Houslom
19.oktober 2026 I Hala Tivoli
+ DARILO:
Knjiga Zasluži. Investiraj. Ponavljaj. Avtorja: Denis Avdić in Marja Milič
Podrobneje o dogodku https://psihologija-denarja.si/
Vstopnice na Eventimu https://www.eventim.si/artist/morgan-housel/
Leta ste preučevali, kako se ljudje obnašamo do denarja. Zakaj so lahko zelo pametni ljudje pri denarju tako neverjetno nespametni?
Zelo pametni ljudje so pogosto dobri pri matematiki, ker se jim ni treba primerjati z odgovori drugih. Če pa se, obstaja očiten pravilen odgovor, do katerega lahko pridejo. Pri denarju je drugače. Ni pomembno le, koliko denarja imam, ampak koliko ga imam v primerjavi z nekom drugim. Ni pomembno le, kako velika je moja hiša, ampak ali je večja od sosedove. Pri tej nenehni igri primerjanja sta pomembni dve stvari. Prva je, da nikoli zares ne zmagaš, ker bo vedno obstajal nekdo, ki postaja premožnejši od tebe ali se vsaj zdi uspešnejši. Tako se ujameš v neskončen krog primerjanja. Druga stvar je, da imamo srečo, da živimo v obdobju gospodarske rasti in blaginje. Zato si je zelo lahko reči: če bi imel samo še toliko denarja, bi bilo vse v redu. To je lahko zelo nevarna predpostavka. Več denarja lahko reši veliko težav in nam omogoči boljše življenje. Toda prelahko si dopovedujemo, da so vse naše težave posledica tega, da nimamo dovolj denarja in da bi jih več denarja preprosto rešilo.
Ljudje ves čas pravijo, da denar ne more kupiti sreče. To pa običajno reče nekdo, ki denar že ima. Kaj je torej resnica?
Z denarjem lahko kupiš veliko udobja. Če ga uporabljaš pametno, ti lahko prinese tudi zadovoljstvo. Toda ali lahko z njim kupiš srečo? Mislim, da sreče ne more kupiti neposredno. Veliko ljudi osrečujejo občutek smisla, identiteta, občutek, da so v nečem dobri in produktivni, da prispevajo družbi, ter odnosi z drugimi ljudmi. To so stvari, ki ljudi osrečujejo. Denar pa ti lahko pri njih pomaga. Vedno uporabim primer večje hiše. Če kupiš večjo hišo, te bo to osrečilo? Mogoče. Če jo uporabiš tako, da vanjo povabiš prijatelje na večerjo, ti lahko prinese veliko veselja. Toda takrat spoznaš, da so te osrečili prijatelji, ne hiša sama. Denar si uporabil za nekaj, kar ti dejansko prinaša srečo. In tu je zanimiva ironija: ljudje, ki najpogosteje pravijo, da denar ne prinaša sreče, ga imajo pogosto že veliko. Prav oni so že izkusili nekaj, o čemer se drugi še vedno prepričujejo: da bi več denarja rešilo vse njihove težave.
Ta ideja ni nikoli držala za nikogar, nikjer in v nobeni državi.
Poglejva ljudi, ki dobro zaslužijo, pa jim vseeno nikoli ne uspe ustvariti pravega premoženja. Katera je njihova največja napaka?
Za vsakega je drugače. Od denarja sem si vedno najbolj želel neodvisnost. Nikoli me ni posebej privlačilo razkazovanje premoženja ali dokazovanje drugim, koliko denarja imam. Želim predvsem nadzor nad svojim časom. Želim se zjutraj zbuditi in vedeti, da lahko svoj dan preživim tako, kot sam izberem. To je tisto, kar si želim od denarja.
Kako prideš do takšne neodvisnosti? Z varčevanjem. Bogastvo je tisto, česar ne vidimo. To je denar, ki ga nisi porabil. Avto, ki ga nisi kupil. Oblačila, ki jih nisi kupil. To je bogastvo – nakopičen denar. Ljudje me sprašujejo: zakaj bi varčeval, če tega denarja ne nameravam porabiti? Zdi se nelogično. Moj odgovor je vedno enak: ker ti prav ta denar daje neodvisnost. Daje ti fleksibilnost in možnost, da živiš življenje po svojih pravilih, namesto da si povsem odvisen od drugih in svoje premoženje nenehno primerjaš z njihovim.
Sam sem zdaj v svojih štiridesetih in veliko mojih prijateljev mi pripoveduje podobno zgodbo: zaslužil sem denar, porabil sem ga, nikoli pa nisem zares investiral. Zdaj imajo občutek, da so zamudili. So res prepozni? Kaj bi povedali nekomu v takšnem položaju?
Ne. Tudi sam sem v štiridesetih in upam, da bom, če bom imel srečo, živel še petdeset let. Torej, ali si prepozen? Ne. Pred seboj imaš še veliko časa. Tudi če si v štiridesetih ali šestdesetih, imaš lahko pred seboj še veliko časa. Moraš pa sprejeti realnost, da nimaš enakega časovnega horizonta kot petindvajsetletnik. Petindvajsetletnik ima bistveno več časa za obrestno-obrestno rast denarja kot petinštiridesetletnik. Težava nastane, ko je nekdo star sedemdeset let, se pripravlja na upokojitev in si reče: »Nimam tridesetletnega časovnega horizonta. Svoj denar moram povečati v naslednjih dveh letih.« Takrat lahko začne prevzemati ogromna tveganja. Pomembno je razumeti, da borzi in tvojim naložbam ni mar za tvoje načrte. Ni jim mar, koliko časa imaš ali kako hitro mora tvoj denar zrasti. Trgi bodo naredili, kar bodo naredili.
Zato je pomembno sprejeti realnost svojega položaja in temu prilagoditi svoje odločitve. Sam še vedno vsako leto veliko investiram. Vem, da imam pred seboj še deset, dvajset ali trideset let do različnih življenjskih mejnikov. To je dovolj časa, da lahko denar precej zraste.
»Bogastvo je tisto, česar ne vidimo. To je denar, ki ga nisi porabil. Avto, ki ga nisi kupil. Oblačila, ki jih nisi kupil.«
Danes smo obdani z napovedmi. Trgi bodo padli, umetna inteligenca bo spremenila vse, bitcoin bo eksplodiral, prihaja nova kriza. Zdi se, da vsi vedo, kaj se bo zgodilo naslednje. Kaj naj naredi običajen človek, ko se zdi svet tako negotov?
Pri zgodovini napovedi je dobro to, da lahko greš nazaj in preveriš, kako so se uresničile. Če pogledaš zgodovino finančnih trgov, ljudje napovedujejo prihodnost že od nekdaj. Ko pa za nazaj preveriš, kako natančne so bile njihove napovedi, ugotoviš, da je bila natančnost skoraj nična.
Enako bo z večino napovedi, ki nastajajo danes. Čez leto, pet ali deset let bomo pogledali nazaj in ugotovili, da velika večina ni bila samo napačna, ampak se bo zdela smešna. Največji dogodki, ki premaknejo svet in najbolj vplivajo na naša življenja, so običajno tisti, ki jih nihče ne vidi prihajati, jih nihče ne napoveduje, o njih ne beremo v časopisih in jih ni na stavnih trgih.
Covid je dober primer. Predstavljajva si, da bi se leta 2019 pogovarjala o tem, kaj bo največja zgodba naslednjega leta. Nobeden od naju ne bi napovedal virusa, ki bo zaprl svet. Enako lahko rečeš za številne druge velike dogodke – 11. september, Donalda Trumpa ali karkoli drugega. Največji premiki so pogosto posledica dogodkov, ki jih nihče ne pričakuje.
Kaj lahko torej narediš? Zame pravo vprašanje nikoli ni bilo: ali lahko napovem, kaj se bo zgodilo naslednje? Odgovor je ne. Pravo vprašanje je: ali imaš dovolj finančnih rezerv in psihološke trdnosti, da preneseš karkoli že pride, čeprav bo to presenečenje?Manj gre za to, kako dober si pri napovedovanju, in bolj za to, kaj lahko preneseš, ko se nekaj dejansko zgodi.
»Kisik neodvisnosti je denar, ki ga nisi porabil in ga morda tudi v prihodnosti ne boš.«
Zanima me še vaše mnenje o Sloveniji. Slovenija je majhna država in pri denarju smo precej previdni. Cenimo varnost, veliko ljudi ima v lasti svoj dom in se izogiba nepotrebnim dolgovom. Kaj po vašem mnenju Slovenci pri denarju delamo prav in kje nas lahko ta previdnost zavira?
Ne glede na to, ali govorimo o Ameriki, Sloveniji, Kitajski, Braziliji ali kateri drugi državi, imamo ljudje pri velikih finančnih vprašanjih zelo podobno psihologijo. Vsaka država ima svojo zgodovino in svoje izkušnje, ki oblikujejo pogled ljudi na svet. Toda problemi, s katerimi se ukvarjajo Slovenci, so zelo podobni problemom investitorjev po vsem svetu.
Ko ste omenili lastništvo doma in izogibanje dolgovom, sem pomislil: odlično, s tem ste rešili že 95 odstotkov problema. Po mojem je na svetu preveč poudarka na tem, kako postati čim bogatejši in kako čim bolj povečati donos naložb. Tudi sam investiram, želim dobro investirati in želim, da moje premoženje raste. Toda pogosto spregledamo, koliko dostojanstva in zadovoljstva je lahko v povsem običajnem življenju. Če imaš svoj dom, se izogibaš dolgovom, imaš lepo družino in dobre prijatelje, je to lahko izjemno življenje.
Je kaj narobe, če imaš večje ambicije? Seveda ne. Iz ambicij izhaja veliko napredka. Težava je v tem, da nam svet ves čas govori, da ne glede na to, v kakšnem finančnem položaju smo danes, to ni dovolj. Da bomo zadovoljni šele, ko bomo imeli več.
Američani so denimo manj obremenjeni z možnostjo izgube. Želijo udariti na veliko in pri svojih naložbah prevzemati veliko tveganja. Iz tega lahko nastane veliko dobrega. Lahko pa tudi veliko slabega. Vsaka država ima svoj način, ki izhaja iz njene zgodovine in kulture, in iz tega se je težko izviti.
Če bi večini Američanov rekli: »Ne investirajte na borzi. Bodite zadovoljni s tem, da imate svoj dom in se izogibate dolgovom,« bi jih veliko odgovorilo: »Tega ne morem. To je nemogoče.« To je preprosto v nasprotju z ameriško kulturo.
Če pa bi ljudem v nekaterih drugih državah, morda tudi v Sloveniji, rekli: »Ne bodite zadovoljni s tem, kar imate. Pri naložbah prevzemajte ogromna tveganja, tudi če lahko izgubite vse,« bi jih veliko odgovorilo: »To preprosto ni v skladu z našo kulturo.«
Mislim, da je povsem v redu sprejeti svojo kulturo takšno, kot je, če se hkrati zavedamo, da imajo ameriški, slovenski ali kitajski pristop vsak svoje prednosti in slabosti. Vedno je lahko pogledati nekoga drugega in reči: »Vi to počnete bolje kot mi.« Pri tem pa pogosto ne vidimo slabosti njihovega pristopa oziroma stvari, ki jih sami ali naša kultura ne bi bili pripravljeni sprejeti.
»Manj gre za to, kako dober si pri napovedovanju, in bolj za to, kaj lahko preneseš, ko se nekaj dejansko zgodi.«
Po vseh teh letih razmišljanja in pisanja o denarju me zanima: katero osebno finančno pravilo v svojem življenju skoraj nikoli ne prekršite?
Odkar sem pri šestnajstih ali sedemnajstih zaslužil prvi dolar, sem veliko varčeval. V življenju sem prihranil precej več kot polovico vsega, kar sem zaslužil, in to mi je bilo vedno pomembno. Toda ne varčujem za večjo hišo ali nov avto. Varčujem zaradi neodvisnosti. Vedno je šlo predvsem za vprašanje: kaj lahko prenesem? Morda je to odraz moje osebnosti, ki ga drugi ne delijo. Gre za nekakšno pripravo na najslabši možni scenarij. Želim biti pripravljen, če se kaj zgodi z mojo kariero, zdravjem ali gospodarstvom. Nočem, da me premetavajo in usmerjajo sile, na katere nimam vpliva.
Zato sem vedno sledil in bom verjetno vedno sledil ideji, da si želim predvsem neodvisnosti. Kisik neodvisnosti je denar, ki ga nisi porabil in ga morda tudi v prihodnosti ne boš.
Obstaja zelo dobra knjiga z naslovom Die With Zero. Ta zagovarja skoraj nasprotno od tega, kar sem pravkar povedal: namen denarja je dobro življenje, zato ga porabi, ko si mlad in zdrav. To je zelo dobra knjiga in ideja, ki je močno vplivala na moje razmišljanje.
Toda osebno sem povsem zadovoljen tudi z možnostjo, da skozi življenje ohranim veliko neodvisnosti. Živimo dobro, denar porabljamo in imamo lepo življenje. Hkrati pa sem povsem zadovoljen z mislijo, da bo denar, ki bo ostal, ko nekoč umrem, pripadel mojim otrokom, dobrodelnim organizacijam in fundacijam.
Ta ideja mi je zelo blizu.
Čeprav se mi zdi zelo dragocena tudi ideja iz knjige Die With Zero: da denar uporabljaš in v njem uživaš, ko si še mlad in zdrav, ko lahko potuješ in uživaš sadove svojega dela. Tudi to se mi zdi dobro.
Omenili ste Die With Zero. Vaša knjiga The Psychology of Money se redno pojavlja na seznamih knjig o denarju, ki jih je vredno prebrati. Katere druge knjige bi priporočili?
Namesto posameznih knjig vam bom raje povedal, katere teme me res zanimajo. Sam pravzaprav ne berem veliko finančnih knjig, kar je morda nekoliko ironično glede na to, da jih pišem. Bolj kot denar me zanima, kako ljudje razmišljajo.
Zato berem veliko knjig o ljudeh, ki so doživeli zelo skrajne stvari – izjemen uspeh ali izjemne težave. Zanima me, kako se ljudje odzivajo v skrajnih okoliščinah, kako se spopadajo s tveganjem in negotovostjo, z velikimi izgubami pa tudi z velikimi uspehi.
Zato me pritegnejo knjige in biografije ljudi, ki so doživeli nekaj izjemnega v eno ali drugo smer.
Če pogledam na svojo knjižno polico, trenutno berem knjigo o Dust Bowlu v Združenih državah v tridesetih letih prejšnjega stoletja, v času velike depresije. Šlo je za ogromno kmetijsko katastrofo v tistem obdobju in to je zelo zanimivo. Berem tudi knjigo o Johnu Maynardu Keynesu ter knjigo o politični filozofiji.
Berem zelo široko. Ne zanima me samo ena tema. Zanima me predvsem, kako ljudje razmišljajo. To je zelo univerzalno znanje.
Veliko ljudi želi iz knjige dobiti nekaj konkretnih naukov o določeni temi. Jaz pa želim predvsem zbirati trajne ideje o tem, kako ljudje razmišljajo.
Zakaj torej berem knjigo o Dust Bowlu? Kmetijstvo me ne zanima. Zanima pa me, kako so se ljudje spopadali z negotovostjo v takšni situaciji. Ta spoznanja lahko nato prenesem na številna druga področja življenja, ki nimajo nič opraviti s kmetijstvom.
To je tisto, kar iščem v knjigah.
In še zadnje vprašanje. 19. oktobra boste stali pred tisoči ljudi v Hali Tivoli v Ljubljani. Nekateri so prebrali Psihologijo denarja, drugi ne. Nekateri investirajo, drugi še ne. Ko bodo tisti večer odšli iz dvorane, o kateri eni stvari želite, da bi od takrat naprej razmišljali drugače?
Upam, da bodo razumeli eno pomembno stvar: vsi smo si zelo različni, tako posamezniki kot države. Zato je pravi finančni odgovor za vas – kako najbolje ravnati s svojim denarjem – nekaj, kar lahko ugotovite samo vi. Ne morem vam povedati, kako morate investirati ali porabljati svoj denar, ker vas ne poznam. Mimogrede, tudi sam še vedno ugotavljam, kaj je prav zame.
Vsi smo si pri tem zelo različni.
Mislim, da veliko ljudi sprejema slabe finančne odločitve, ker verjamejo, da obstaja en sam pravilen odgovor, le da ga sami še niso našli. Mislijo, da morajo samo nekoga vprašati, kaj je pravi odgovor.
Toda ravnanje z denarjem je zelo individualno.
Način, kako jaz varčujem, morda ni pravi za vas. In način, kako vi varčujete, morda ni pravi zame. Pa lahko oba ravnava pravilno zase. Prav ta individualnost je eden najpomembnejših vidikov osebnih financ.
In prav to mi je pri vas najbolj všeč. Vsak mora sam razmisliti, kaj bo naredil zase. Vi pa nam pri tem pomagate. Tudi meni ste zelo pomagali, čeprav tega sploh ne veste – že samo s tem, da sem prebral vašo knjigo. Zato hvala. Res se veselim, da vas bom končno osebno spoznal v Ljubljani. Se vidimo 19. oktobra v Hali Tivoli. Morgan, hvala.
Tudi jaz se tega zelo veselim. Se vidimo takrat.
Za objavo komentarja se morate prijaviti.
