Psihologija denarja
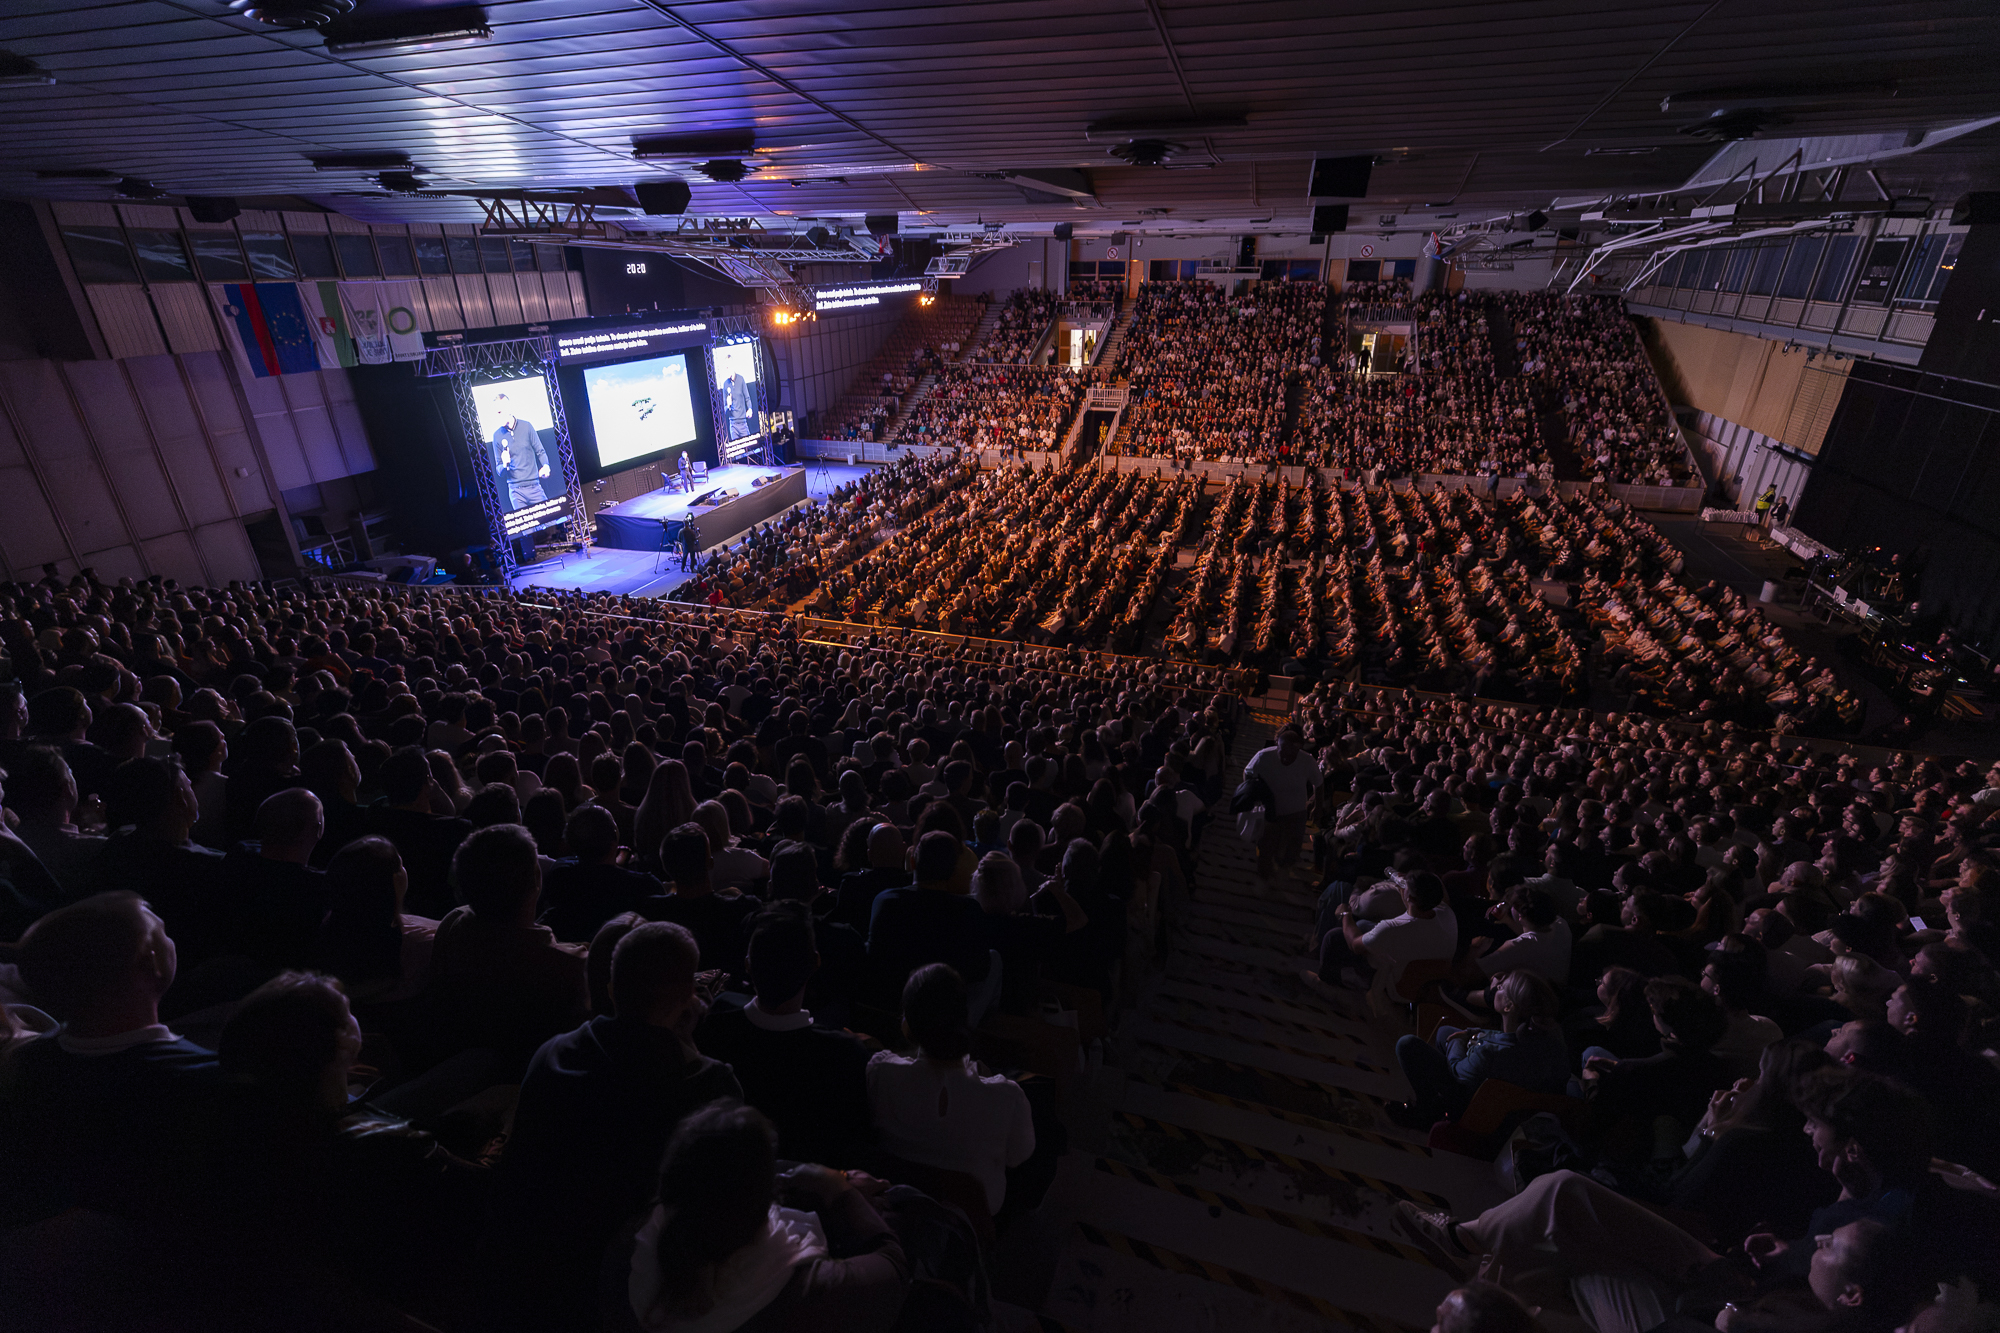
Morgan Housel v Tivoliju: 4.300 ljudi na večeru o psihologiji denarja
11.11.2026
-
Čas branja: 3 minute

Morgan Housel je vedel, da bi bilo denar verjetno donosneje vložiti, kot z njim predčasno odplačati stanovanjsko posojilo s triodstotno obrestno mero. Kljub temu sta ga z ženo odplačala. Hišo brez dolga opisuje kot finančno najslabšo in hkrati najboljšo odločitev o denarju, kar sta jih sprejela.
To protislovje precej dobro pojasni njegov odnos do premoženja. Denar mu mora omogočiti, da živi po svoje, skrbi za družino in ob težavah ni prisiljen prodajati naložb. Najvišji možni donos je pri tem drugotnega pomena.
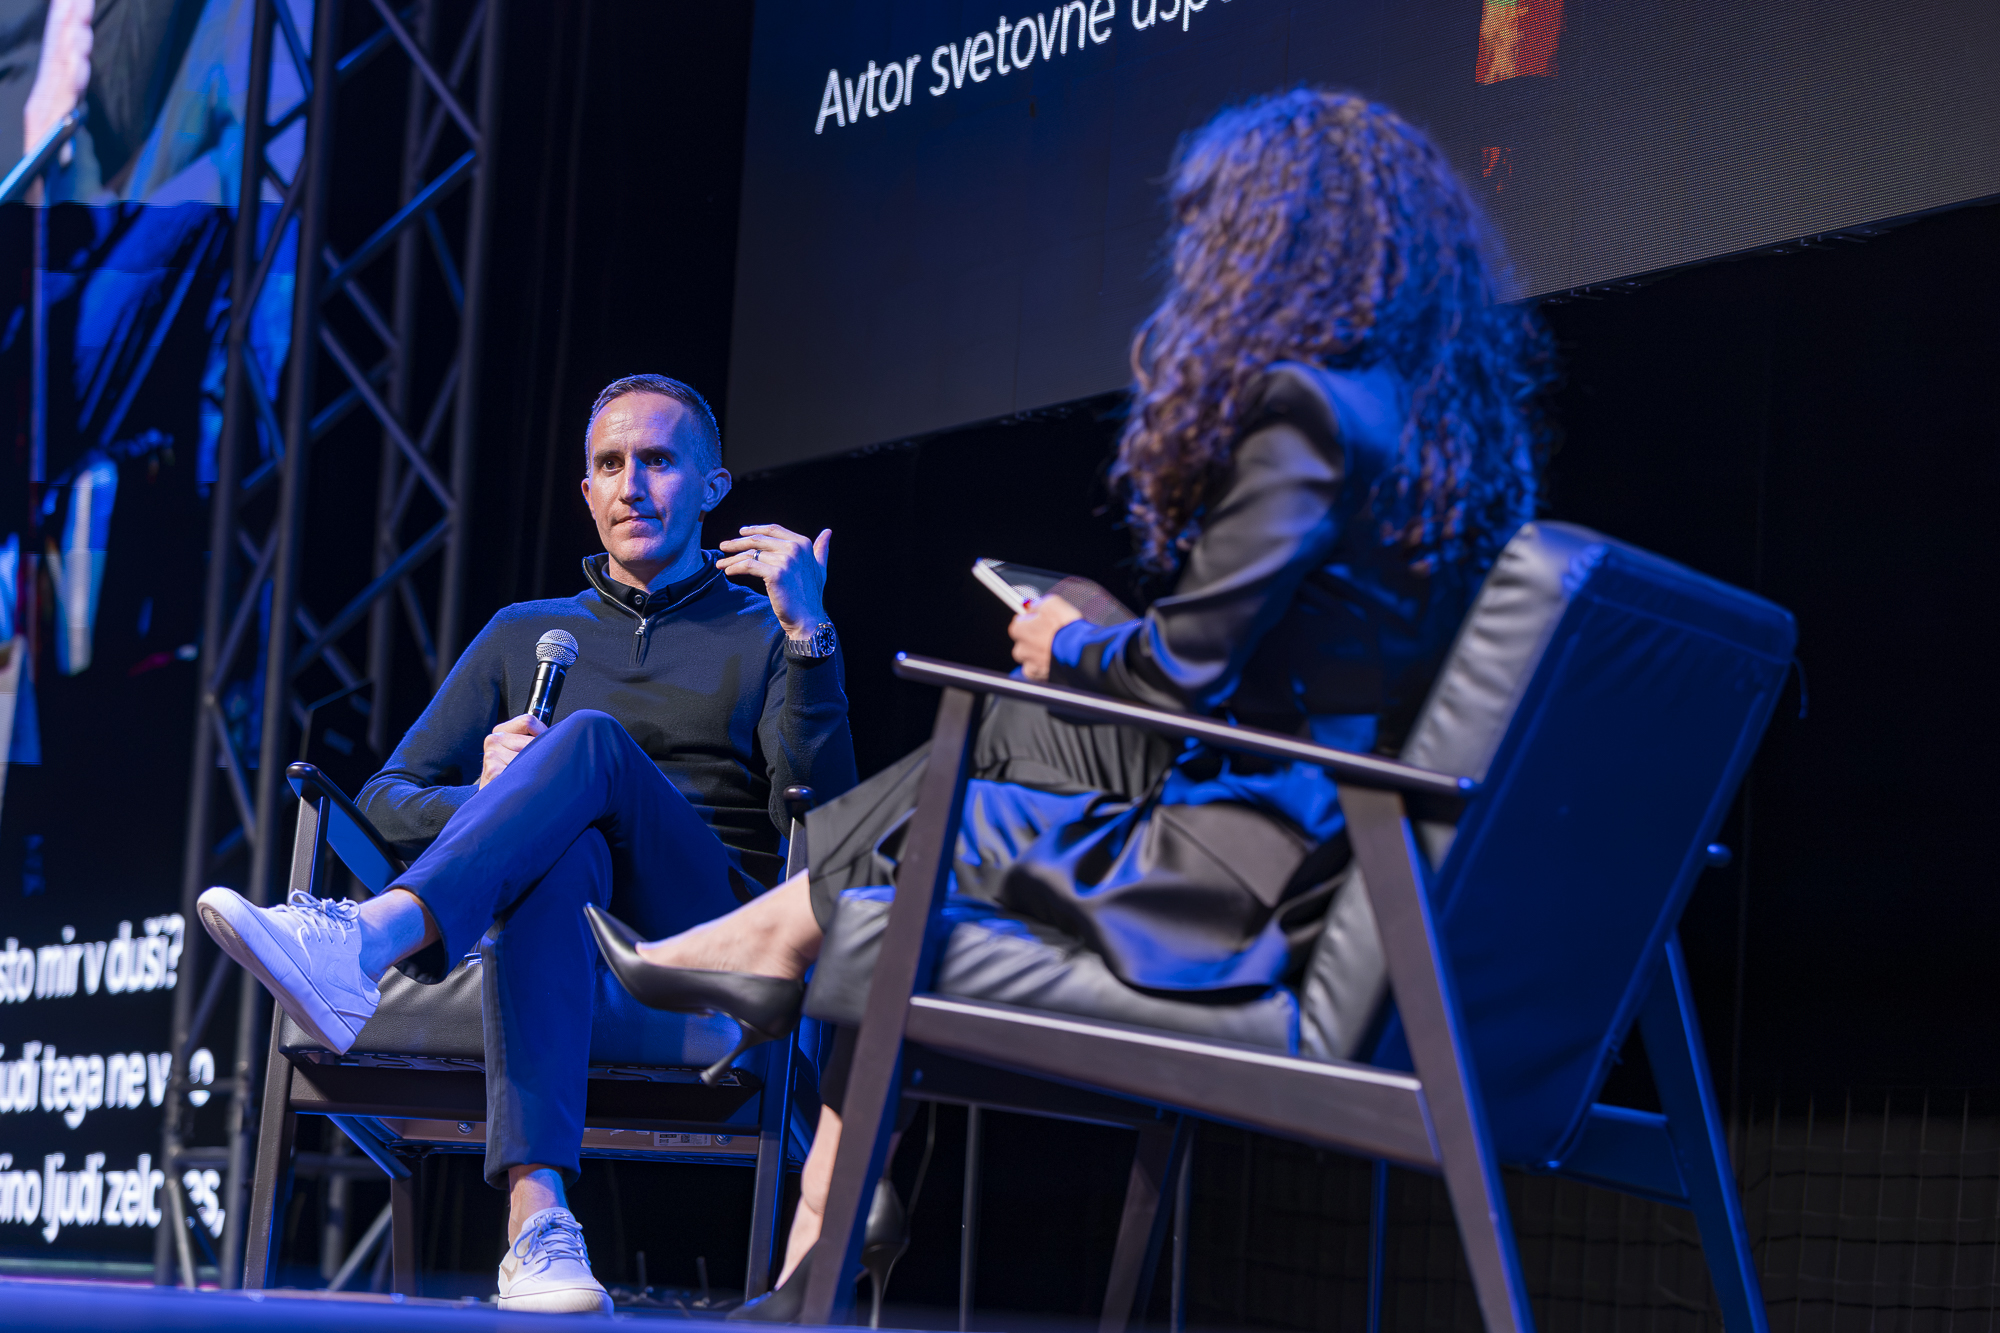
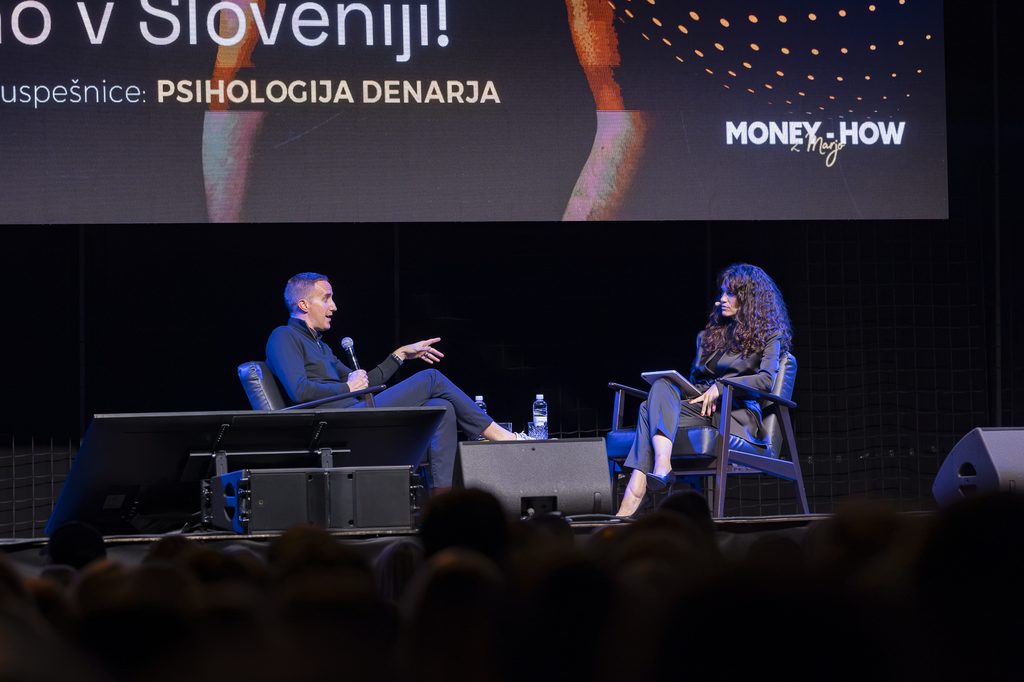
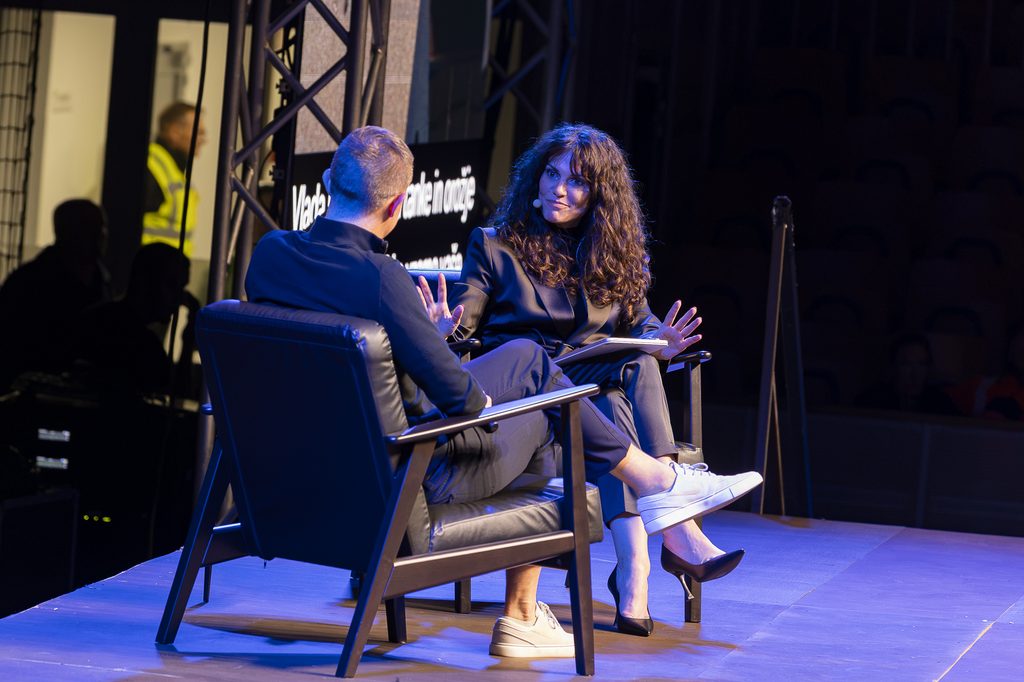
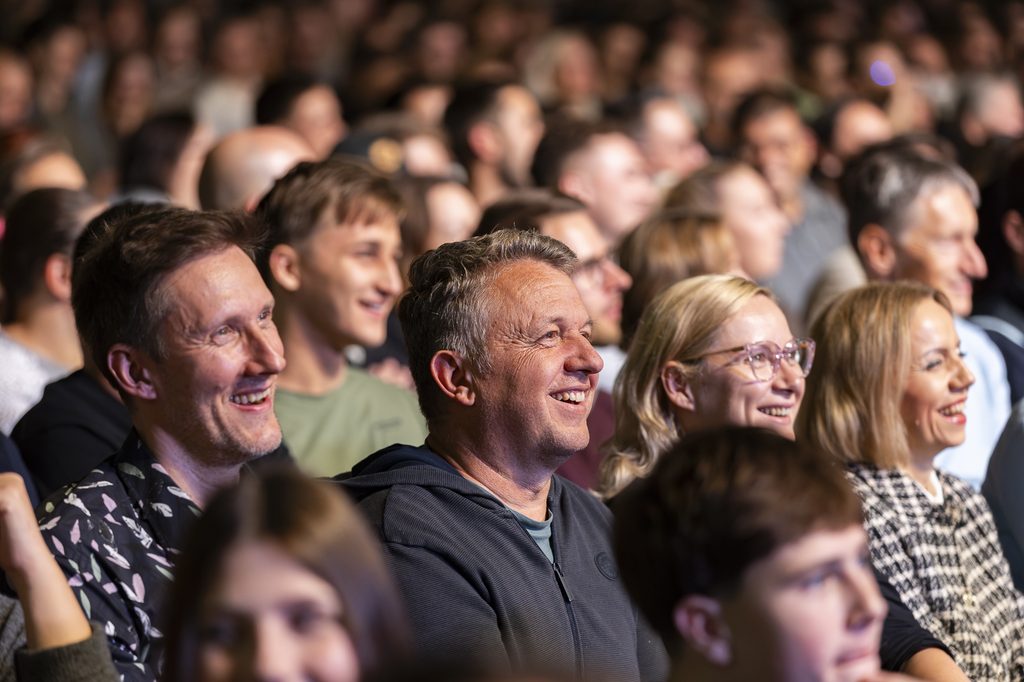
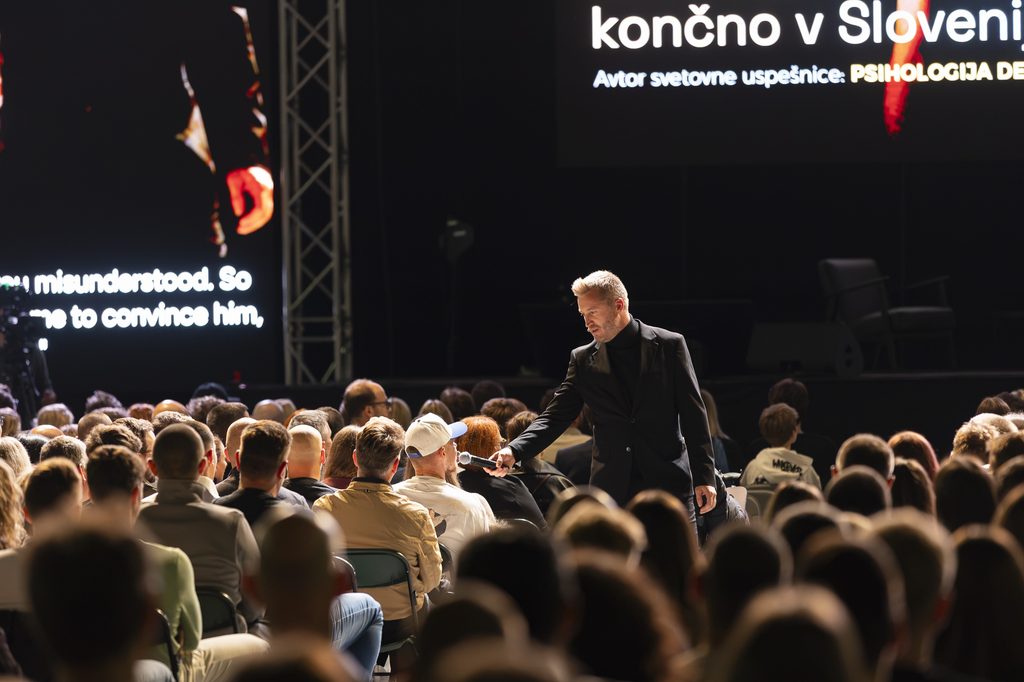
V pogovoru z Marjo Milič pred več kot 4.300 obiskovalci dogodka Psihologija denarja je avtor knjižne uspešnice Psihologija denarja govoril tudi o skušnjavah, ki jim tudi sam ni povsem mogel ubežati: primerjanju z drugimi, želji po pozornosti in prepričanju, da bo naslednji finančni mejnik končno odpravil vse skrbi. Njegovi primeri segajo od babice, zadovoljne s skromno pokojnino, do milijarderjev, ki jim do sreče domnevno manjka še ena milijarda.
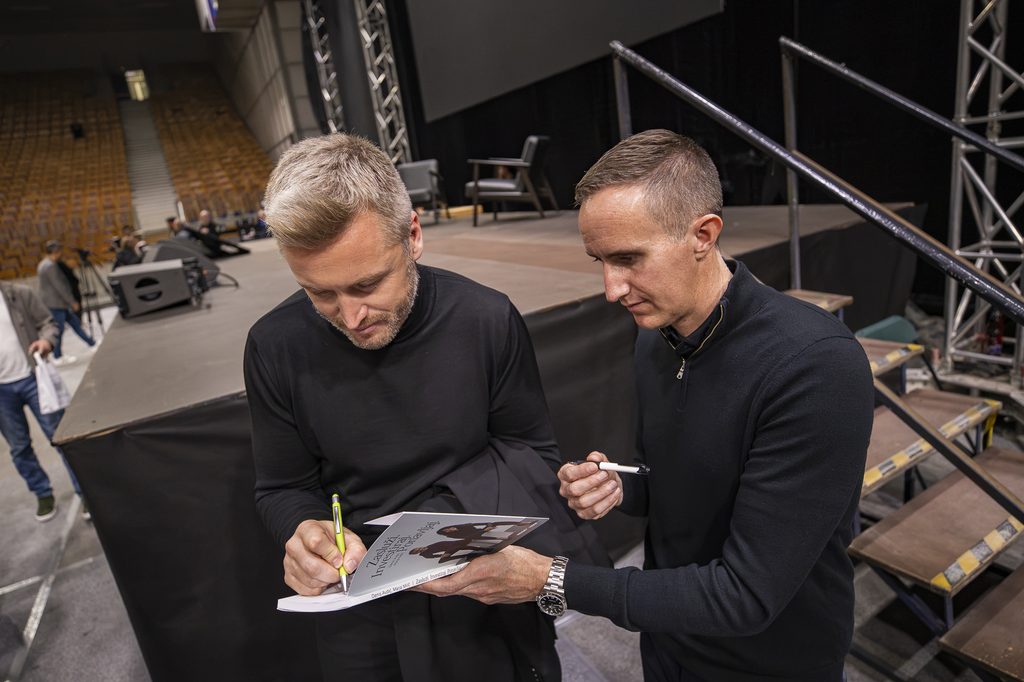
Vsi obiskovalci dogodka Psihologija denarja so prejeli tudi knjigo Zasluži. Investiraj. Ponavljaj., ki sta jo prav za ta dogodek napisala Denis Avdić in Marja Milič, ki sta tudi organizirala dogodek.
Objavljamo izbor vprašanj in odgovorov, skrajšanih in jezikovno urejenih iz prepisa pogovora.


Ljudje želijo slišati številko. Potrebujemo pet milijonov dolarjev ali moramo najprej ugotoviti, kakšno življenje si želimo?
Nekateri bi bili povsem neodvisni že z delčkom petih milijonov dolarjev. Drugi bi se s petimi milijoni počutili povsem brez denarja. Še za gorivo za zasebno letalo ne bi imeli. Razpon je ogromen.
Babica moje žene je imela skromno državno pokojnino in majhno hišo. Bila pa je ena najsrečnejših žensk, kar jih lahko srečate. Ni si želela več denarja. Veselje sta ji prinašala vrtnarjenje in sprehajanje.
Spoznal sem tudi nesrečne milijarderje s petimi milijardami premoženja, ki menijo, da bo življenje popolno šele, ko jih bodo imeli šest.
Večina ljudi ima v glavi neki znesek: ko ga bom dosegel, bom nehal skrbeti. Toda vedno nas bo nekaj skrbelo. Sprva nas skrbi, kako bomo dobili službo in privarčevali za pokojnino. Pozneje nas lahko skrbi, zakaj hišna pomočnica zamuja ali zakaj ferrari nima goriva. Skrbi se spremenijo, ne izginejo.
Kako vlagate svoj denar?
Moje premoženje je zelo preprosto sestavljeno: imam hišo, nekaj gotovine in nizkocenovne indeksne sklade. To je vse. Preprosteje skoraj ne gre.
Ne pravim, da bi morali tako ravnati vsi. Ljudje vlagamo različno in vsak mora ugotoviti, kaj mu ustreza. Sam si predvsem želim vzdržljivosti. Ne glede na dogajanje v gospodarstvu, politiki ali karieri želim vztrajati in ostati v igri.
Pri vlaganju nas močno vleče k prepričanju, da bolj zapleten pristop prinaša boljše rezultate. V drugih delih življenja smo vajeni, da več truda pomeni boljši rezultat. Za dobro telesno pripravljenost moraš trenirati, za dobro igranje klavirja potrebuješ veliko vaje. Pri vlaganju pa več dejavnosti ne pomeni nujno boljšega izida.
Svoj način vlaganja bi opisal takole: za naslednjih 50 let stavim na človeško iznajdljivost in kapitalizem. Da bomo rešili veliko težav, razvili dobro tehnologijo in da bodo dobički teh podjetij pripadli vlagateljem. Ne stavim na posamezno panogo ali podjetje.
Vem, da je svet krhek. Krhki sta lahko tudi kariera in zdravje. Vsakogar lahko kaj doleti. Poskrbeti želim, da ne glede na to, kaj se zgodi, ne bom prisiljen prodati svojih delnic.
Veliko vlagateljev pogleda gotovino in reče: to ni dobra naložba, vse hočem imeti v delnicah. Potem pride recesija, izgubijo službo ali jih postane strah in morajo prodajati v najslabšem trenutku. Denarna rezerva je zame zavarovanje za takšne težave.
Moj cilj ni postati najboljši vlagatelj na svetu. Moj cilj je neodvisnost. Gotovina je kisik neodvisnosti. Ne stremim k najvišjemu donosu, ampak k najboljšemu spancu.
Za prvo hišo ste imeli stanovanjsko posojilo s triodstotno obrestno mero. Zakaj ste ga odplačali, čeprav bi lahko denar vložili?
Želeli smo ga odplačati čim hitreje. Vedel sem, da odločitev na papirju nima smisla in da bi z vlaganjem lahko zaslužil več. Toda nisem želel najvišjega možnega donosa. Želel sem mirno spati in biti neodvisen.
Lastna hiša brez hipoteke je bila finančno najslabša odločitev, obenem pa najboljša odločitev o denarju, kar sva jih z ženo sprejela. Odlično sva se počutila.
Ljudje bi morali dopustiti več prostora za odločitve, ki jih s preglednico ne morejo utemeljiti, a jih osrečujejo. Za nekoga je to več gotovine, za drugega odplačilo posojila.
Razumeti moraš svoje cilje. Večina misli, da želi čim hitreje obogateti. V resnici si pogosto želi nekaj nadzora nad življenjem: da lahko izkoristi dobre čase in obvlada izgube v slabih.
Slovenci imamo radi nepremičnine. Kako vi gledate na lastni dom in na nepremičnine za oddajanje?
Hiša, v kateri živite, je del premoženja in čudovit kraj za družinsko življenje. Njen donos je tudi to, da ima družina prijeten prostor za življenje. Sam obožujem našo hišo. Vendar je ne obravnavam kot naložbo.
Pri nepremičninah za oddajanje ljudje pogosto govorijo o pasivnem dohodku. Toda ukvarjati se moraš z najemniki, vzdrževanjem in vlaganji. Dolgoročno je to lahko dobra naložba, zahteva pa veliko truda.
Primerjajte to z dolgoročnim lastništvom nizkocenovnega delniškega portfelja. Ni se vam treba ukvarjati s streho, ki pušča ali pokvarjenimi stranišči. Tudi to ima ceno.
Vlagatelji veliko govorijo o donosu, prilagojenem tveganju. Govoriti bi morali tudi o donosu glede na sitnosti in vloženi trud. Čas, ki bi ga porabili za upravljanje nepremičnin, lahko preživite s prijatelji.



Kako sami kupujete avtomobile? Vas izguba njihove vrednosti ne moti?
Kupujem nove, precej skromne avtomobile in jih potem dolgo obdržim. Avtomobila ne kupujem kot naložbo. Kupim ga za vožnjo po mestu in dejavnosti z otroki.
Všeč so mi tudi športni in luksuzni avtomobili. Toda nočem se slepiti, da bi bil zaradi takšnega avtomobila deležen posebne pozornosti. Poleg tega bi bil besen, če bi otroci na dragem avtu opraskali vrata. Na neki točki postane breme.
V študentskih letih sem v hotelu v Los Angelesu gostom parkiral avtomobile. Ko je, kdo pripeljal ferrarija, lamborghinija ali rolls-roycea, nisem občudoval voznika. Predstavljal sem si sebe za volanom in razmišljal, kako bi bili ljudje takrat pozorni name. Ironično: sam nisem razmišljal o vozniku, želel pa sem biti na njegovem mestu, ker sem pričakoval, da bodo drugi razmišljali o meni.
Za nakup imenitnega avtomobila sta lahko dva razloga. Lahko vas resnično navdušujeta tehnika in pospešek. Lahko pa želite predvsem sporočiti: poglejte me. Veliko ljudi ga kupi zaradi drugega razloga.
Bi otrokom dali večji znesek denarja ali jim kupili prvo stanovanje? Kje je meja med pomočjo in tem, da jim vzamemo samostojnost?
Otrokom želim biti varnostna mreža, nikoli pa gorivo.
Če se jim zalomi zaradi izgube službe ali ločitve, jim želim pomagati. Ne želim pa jim dati denarja in reči: ni vam treba delati, življenje bo lahko.
Otroci zelo bogatih ljudi se nikomur ne smilijo. Toda mnogi so nesrečni, ker jim nikoli ni bilo treba narediti ničesar težkega. Ni jim bilo treba trdo delati, paziti na proračun ali se soočiti z resničnimi skrbmi. Veliko ljudi občutek lastne vrednosti in zadovoljstva najde prav v premagovanju težkih nalog.
Otrokom torej želiš pomagati, vendar ne preveč. Vsaka zelo premožna družina si zastavlja podobno vprašanje: kako naj otrokom z denarjem pomagam, ne da bi jih uničil? Pomagati jim, ne da bi jim vzel ambicije, je zelo težko.
Želel bi, da moja otroka sama ugotovita, kaj si želita in kakšni so njuni cilji. Starši ju lahko učimo in jima skušamo biti dober zgled. Toda o denarju se učimo tudi z lastnimi izkušnjami.
Za objavo komentarja se morate prijaviti.